楽天証券からSBI証券に乗り換えるべきか。そもそもどっちで始めればいいのか。
比較サイトをいくつも開いて、手数料の表とポイント還元率を見比べて、それでも決め切れずにタブを閉じた。そんな経験はないでしょうか。
私は今、両方に口座を持っています。旧NISAを楽天証券で始めて、途中でSBI証券に乗り換えて、今もSBIで積み立てています。それでも旧NISAの一部は楽天証券に残ったままです。
両方を使ってきて思うのは、インデックス投資が目的なら、正直どっちでもいいということです。
比較記事が並べている「取扱銘柄数」や「手数料」は、私のような積立中心の人間にはほとんど効いてきませんでした。代わりに効いたのは、もっと地味な3つでした。この記事では、その3つと、乗り換えて実際に何が起きたのかを書きます。
お金まわりで育休中にやったことは家計・お金のまとめにも整理しています。
※本記事は2026年10月時点の情報をもとにした体験談です。手数料・ポイント制度・キャンペーンなどの条件は変更されることがあります。口座開設や金融機関の変更の前に、必ず公式サイトで最新の条件をご確認ください。また、投資判断はご自身の責任でお願いします。
💡 先に結論|インデックス投資が目的なら、正直どっちでもいい
先に結論から書きます。差が出るのは、この3つだけでした。
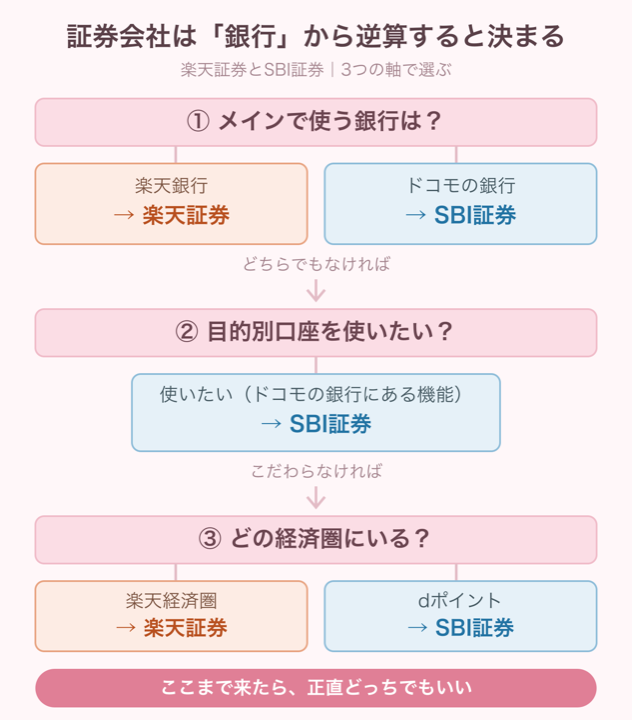
順番が大事です。①から見ていくと、わりとすぐ決まります。
多くの人は③から、それも「どっちがポイント還元率が高いか」から考えてしまいます。かつての私がそうでした。でもポイント還元率は制度改定でひっくり返ります。実際、私が乗り換えたあとに楽天側の条件は戻ってきました。そのときどきの還元率で証券会社を選ぶと、改定のたびに悩むことになります。
一方、自分がどの銀行をメインで使っているかは、そう頻繁には変わりません。だから①から見るほうが早いのです。
結局のところ、使い勝手のいいほうにすればいい。両方使ってみて、私はそこに落ち着きました。

比較サイトを何時間見ても決まらなかったのは、たぶん見る順番が逆だったからなんですよね😊
🙅 気にしなくてよかったこと|「取扱銘柄が多い」はインデックス投資には効かない
比較記事のほとんどが、ここから始まります。取扱銘柄数はSBI証券のほうが多い、と。
私もそう聞いて動いた一人でした。株をやっている同僚に、こう言われたんです。
操作とかは楽天のほうが見やすいけど、SBIのほうが買える銘柄とか多くて、将来的にはいいと思いますよ。自分はSBI使ってます。
当時の私は、オール・カントリーやS&P500という名前を、楽天証券の画面で見つけられませんでした。目に入っていたのは楽天・VTのような、楽天が自社で用意したインデックスファンドばかりだったからです。
あとから調べると、オルカン自体は2018年10月に設定されていて、私が口座を開いた2020年にはもう存在していました。探せなかったのは、私の探し方の問題でした。
今は、楽天証券でもeMAXIS Slim 全世界株式(オール・カントリー)もeMAXIS Slim 米国株式(S&P500)も普通に買えます。
つまり、少なくとも今この記事を読んでいる人にとって、「オルカンが買えるかどうか」はSBI証券を選ぶ理由になりません。
ちなみに正確に言うと、オルカンもS&P500も「株」ではなく投資信託です。当時の私はそのあたりも曖昧なままでした。
証券会社の画面は、その会社が売りたいものが目立つようにできています。名前を知らないまま探しても、たどり着けないことがある。同僚に名前を教えてもらって初めて「そういうものがあるのか」と知りました。
私が実際に買っているもの
基本はインデックス投資を積み立てているだけです。
高配当株や米国株は、昔YouTubeで名前を聞いた銘柄を特定口座で少し買ったくらいで、今はあまり買い足していません。買うか悩んで見送った銘柄が今になって爆上がりしているのを見て、「あのとき買っておけばよかった」と思うくらいです。
この程度の付き合い方だと、取扱銘柄が何本多いかは、体感としてまったく差になりません。
🏦 楽天証券で始めた理由|スマホだけで、説明を見ずに積立設定まで終わった
私が証券口座を開いたのは2020年4月です。コロナ禍に同僚から「証券口座を開くこと自体にリスクはない」と言われたのがきっかけでした。この話は家計・お金のまとめにも書いています。
最初に開いたのが楽天証券だったので、旧NISAもそのまま楽天証券で始めました。ジュニアNISAも同じです。楽天証券を使っていたときにジュニアNISAという制度を知ったので、そのまま楽天で開設しました。もしSBIに乗り換えたあとに知っていたら、たぶんSBIで開いていたと思います。制度を知ったタイミングと、そのとき使っていた証券会社の問題でしかありません。
初心者にとって何がよかったか
正直、細かいところは覚えていません。覚えていないこと自体が答えなのかもしれない、と今になって思います。はっきり言えるのはこの2つです。
- パソコンを使わず、スマホだけで完結した
- 説明を読まずに、なんとなくの操作で積立設定までできた
あとは書面でのやりとりだったので、そこも困りませんでした。
今も書面での申し込みがあるのかは分かりませんが、デジタルのやりとりが苦手な人は、本人確認書類のアップロードあたりで手こずるかもしれません。ここは証券会社選びというより、申し込み方法の話として気にしておくといいと思います。

「どこが分かりやすかったか説明できない」って、初心者向けのサービスとしてはたぶん一番いい状態なんですよね😊
🔄 SBI証券に乗り換えた理由|ポイントが「買ったときだけ」になった
同僚に勧められて、まずSBI証券の口座だけ開設しました。この時点では乗り換えていません。口座を2つ持っただけです。
そこから実際にNISAを移すまでには、もう少し理由が必要でした。決め手になったのは、ポイントの付き方が変わってきたことです。
金利の優遇が「普通預金の〇〇円まで」という形になってきたり、楽天ポイントがもらえるのが購入時だけ、というふうになってきました。よく分かっていなかった私でも、SBIのほうは継続的にポイントがもらえそうだ、というのは伝わってきました。
調べ直すと、この感覚は合っていました。楽天証券は2022年4月1日に投資信託の保有ポイントを改定し、毎月の付与を取りやめています。一方のSBI証券には「投信マイレージ」があり、保有残高に応じてポイントが継続的に付きます。
もう一つ、正直な動機もありました。すでにやっている人と同じところを使ったほうが、いろいろ聞けると思ったんです。
⚠️ ただし、今は条件が戻ってきています
ここが大事なので、はっきり書いておきます。「楽天は改悪されたからSBIにすべき」という話ではありません。私が動いた当時はそうだった、というだけです。
- 楽天証券は2023年10月に「投信残高ポイントプログラム」をリニューアルし、楽天・プラスシリーズ限定で還元を再開しています
- 楽天銀行のマネーブリッジも、2026年1月に最大優遇金利の適用残高が300万円から1,000万円に引き上げられ、2026年2月からは1,000万円以下の部分が年0.38%になりました
つまり条件は数年単位で行ったり来たりします。だからこそ、そのときの還元率ではなく①②③で決めたほうがいい、というのがこの記事の主張です。
移ってよかったこと
SBI証券に移して、よかったと感じているのは銀行側の機能です。目的別口座が便利でした。私は今、こんなふうに分けています。
- 家電が壊れたとき用
- 車の車検・整備用
- 両親たちからのお祝い
ひとつの口座の中で用途ごとに小分けにできるので、「これは使っちゃいけないお金」が自然と分かれます。
ただし注意点があります。この銀行、名前が変わりました。住信SBIネット銀行は2026年8月3日に「ドコモSMTBネット銀行」へ商号変更しています。ドコモの子会社になったためです。
正直に言うと、不満もあります
SBIのWeb画面は、正直わかりづらいです。
楽天証券のほうが見やすいというのは、同僚の言葉どおりでした。ただ、アプリは見やすくなってきているので、今は特に困っていません。
名前は変わりましたが、SBI証券とつながる「SBIハイブリッド預金」はそのまま継続で、手続きも不要でした😊
📋 乗り換えて分かったこと|口座は2つに分かれたままになる
ここが、公式サイトの手順ページには書いていない部分です。
思い立ってすぐには移れない|口座開設と乗り換えは別の話
まず知っておきたいのが、NISA口座の変更は年単位だということです。
私も、同僚に勧められてSBI証券の口座を開いた時点では、まだ乗り換えていませんでした。口座を2つ持っただけの状態が、しばらく続きました。その年はもう楽天証券で積み立ててしまっていたからです。
実際、私がSBI証券で旧NISAを始めたのは2023年です。ポイントの付き方が変わったのが2022年なので、1年近く空いたことになります。ルールはこうなっています。
- 手続きできる期間は、変更したい年の前年10月1日〜その年の9月30日
- ただしその年に1度でもNISA口座で買付があると、その年は変更できない。この場合は10月1日以降に、翌年分として手続きする(楽天証券)
つまり積立をしている人は、思い立った年には移れないのが普通です。「乗り換えよう」と決めてから実際に移るまで、年をまたぐ前提でいたほうがいいと思います。
逆に言うと、口座を開くこと自体はいつでもできます。迷っているなら先に開いておいて、移すかどうかは後で決める、という順番もありだと思います。私が結果的にそうなりました。
手続きは面倒。でも、耐えられない面倒さではなかった
書類のやりとりが必要でした。数年前のことなのでうろ覚えですが、「二度としたくない」とは思わなかったのは覚えています。
苦手な人は移管手続きなんてしたくないと思うでしょうし、その気持ちも分かります。ただ私にとっては、その労力で将来のメリットを享受できるならいいよね、くらいの労力でした。書面のやりとり自体が苦にならない人なら、たぶん大丈夫です。
それまでの資産は、移りません
これが一番大事なところかもしれません。NISA口座を移しても、それまでに買った資産は元の証券会社に残ります。移せるのは「これから買う分」だけです。なので今の状態はこうです。
- 楽天証券 … 2020年・2021年・2022年に積み立てた旧NISAの分
- SBI証券 … 2023年からの旧NISAと、2024年からの新NISA
口座が2つに分かれたまま、ということになります。
これはNISAに限った話ではありません。特定口座で買った分も、それぞれの証券会社に置いたままです。証券会社を移るというのは、それまでの分を置いてきて、新しいほうで買い始めることなんだと、あとから分かりました。
今の新NISAでも同じ?|同じ。ただし旧NISAとは3つ違う
「それは旧NISAの話でしょ」と思った方へ。今の新NISAでも同じです。金融機関を変更しても、それまでに買った分は元の金融機関のNISA口座に残り、新しいほうへ移すことはできません。
ただ、旧NISAとは違う点が3つあります。ここは知っておくと気が楽になります。
- 非課税期間が無期限。元の証券会社に置いたままでも、ずっと非課税で持ち続けられます(旧つみたてNISAは20年で終わります)
- 生涯投資枠1,800万円は、国税庁が個人単位で一括管理します(金融庁)。証券会社をまたいでも合算されるので、口座が分かれても枠が分断されることはありません。財布は1つのままです
- 売却すれば、翌年に枠が復活します(取得時の金額ベース)。旧NISAは売っても枠が戻らなかったので、ここが大きく違います
つまり新NISA分に限っては、「売って新しい証券会社で買い直す」という選択肢が、旧NISAよりは現実的ということになります。もちろん、そのときの相場次第ではありますが。
私の場合は楽天に残っているのが旧NISAの分なので、この手は使えません。だから置きっぱなしにしています。
管理は面倒か? → 忘れています
正直に言うと、気にならないというより、忘れています。
基本ほったらかしなので、損益もほとんど見ていません。ニュースで話題になったときにちょっと開いて、「今の相場だとかなりプラスになってる、ラッキー」と思うくらいです。
現金化しようとも思っていません。というより、何も考えていない余剰資金でやっていたので、現金化するタイミングがないまま来ているという感じです。老後資金くらいの、ぼんやりした位置づけのままです。
管理の面でも、マネーフォワード MEで一括して見られますし、それぞれのアプリを開けば状況は分かります。そもそもそんなに頻繁にチェックしていません。口座が2つに分かれることのデメリットは、私の場合ほぼ実感がありませんでした。
🤔 楽天証券からSBI証券に乗り換えるべき?判断は3つの軸で決まる
ここまでの話を、判断軸としてまとめ直します。
① メインで使う銀行から逆算する
楽天銀行をメインバンクにしているなら楽天証券、ドコモの銀行(旧・住信SBIネット銀行)を使っているならSBI証券。これで多くの人は決まります。
証券口座と銀行口座は連携させて使うことになるので、普段使っている銀行に合わせるのが素直です。
② 銀行側の機能で決める
目的別口座を使いたいなら、ドコモの銀行 → SBI証券という流れになります。
私が移ってよかったと感じているのは、証券会社の機能ではなく銀行側の機能でした。ここは意外と比較記事に出てきません。
③ どの経済圏にいるかで決める
①②で差がつかないなら、あとは経済圏の話だと思います。楽天経済圏で生活しているのか、dポイントを貯めているのか。
ここまで来たら、正直どっちでもいいです。使い勝手のいいほうを選べばいいと思います。
逆に、SBIから楽天に戻す人へ
私自身、この先ずっとSBIと決めているわけではありません。
現状はSBIのままで行きますが、ドコモの銀行の今後の方針によっては、紐付ける銀行をSBI新生銀行に変えるか、SBI証券から楽天証券をメインに戻すか、検討の余地があると思っています。①の「メインバンク」が変われば、②も③も動くからです。
逆方向(SBI証券 → 楽天証券)の手続きについては、私自身がまだやっていないので書けません。手順は楽天証券の公式ページが正確です。ただ、判断の軸は同じ3つでいいと思います。
一度決めたら一生そこ、ではないんですよね。条件が変わったら、また考えればいいだけでした😊
まとめ|証券会社は、銀行から逆算すると早く決まる
- インデックス投資が目的なら、楽天証券とSBI証券は正直どっちでもいい。使い勝手のいいほうでいい
- 比較記事が推してくる「取扱銘柄数」と「手数料」は、積立中心なら差になりにくい。オルカンもS&P500も今はどちらでも買える
- 実際に差が出るのは ①メインで使う銀行 ②銀行側の機能(目的別口座など) ③経済圏 の3つ。①から見ると早く決まる
- 乗り換えは年単位。その年に買付があるとその年は移れない。しかもNISA口座を移してもそれまでの資産は移らず、口座は2つに分かれたままになる(私は気にならなかった)
- ポイントや金利の条件は数年で行ったり来たりする。私は②で移ったが、今後の動向次第では戻すことも検討している
※本記事は個人の体験談であり、特定の金融機関や銘柄を推奨するものではありません。投資の判断はご自身の責任でお願いします。
家計の見直しつながりで、クレジットカードの持ち方も整理しました😊
続きはこちら👇
育休中にやったお金まわりのことは、お金の勉強を続けてよかったこと|通信費・カードの見直しとFP3級に一覧にしています。
コメント